18 ก.ย. 69 – ศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย เปิดเผยผลสำรวจ “สถานภาพหนี้ครัวเรือนไทย ปี 2569” จากกลุ่มตัวอย่างทั่วประเทศจำนวน 1,720 ตัวอย่าง ระหว่างวันที่ 7–13 กันยายน 2569 พบว่า ภาระหนี้ของครัวเรือนไทยยังคงอยู่ในระดับสูง ท่ามกลางแรงกดดันจากค่าครองชีพ ภาระค่าใช้จ่ายในครอบครัว และรายได้ที่ยังไม่สอดคล้องกับรายจ่าย ขณะที่ภาพรวมสัดส่วนหนี้ครัวเรือนต่อ GDP ณ ไตรมาส 1/2569 อยู่ที่ 85.9% แม้ปรับลดลงจากช่วงก่อนหน้า แต่ยังสะท้อนข้อจำกัดด้านกำลังซื้อและความสามารถในการชำระหนี้ของภาคครัวเรือน
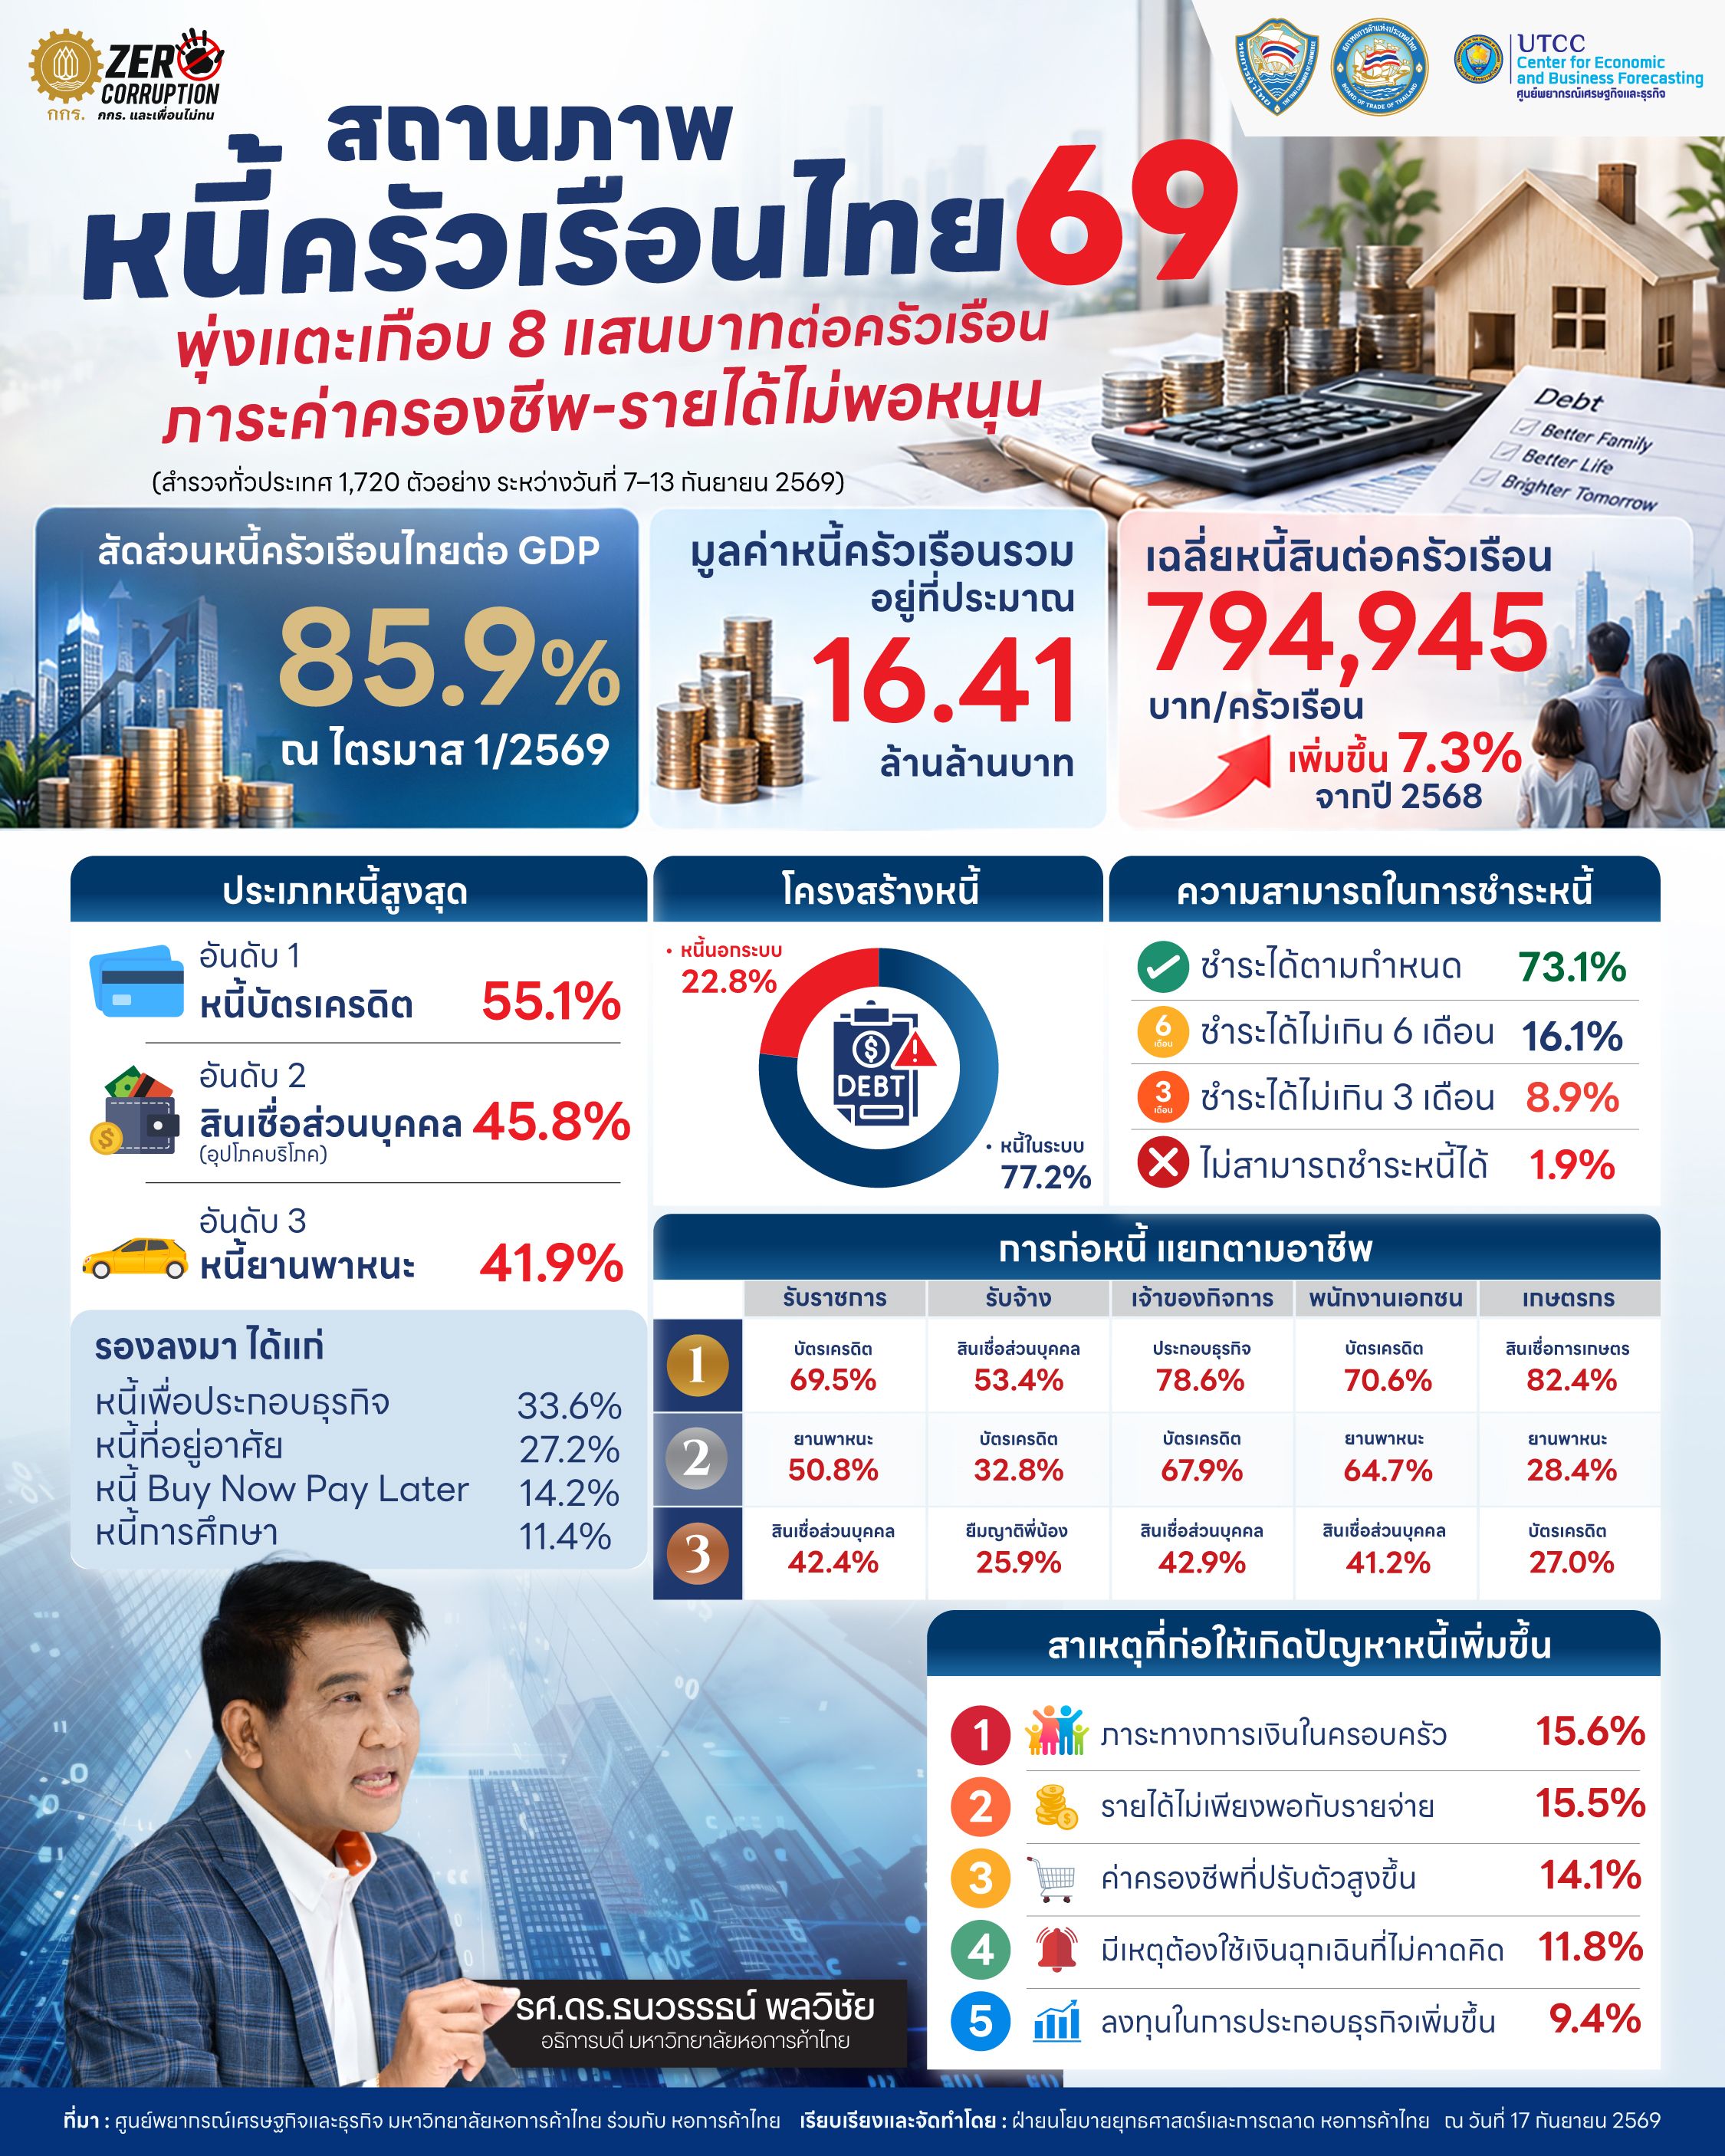
ผลสำรวจพบว่า หนี้สินเฉลี่ยของครัวเรือนไทยในปี 2569 อยู่ที่ 794,945 บาทต่อครัวเรือน เพิ่มขึ้นจาก 740,597 บาทในปี 2568 หรือขยายตัวประมาณ 7.3% พร้อมมีภาระผ่อนชำระเฉลี่ยอยู่ที่ 21,935 บาทต่อเดือน โดยหนี้ในระบบมีสัดส่วน 77.2% และหนี้นอกระบบ 22.8% สะท้อนให้เห็นว่า แม้การก่อหนี้จะกลับเข้าสู่ระบบสถาบันการเงินมากขึ้น แต่ภาระหนี้โดยรวมของครัวเรือนยังคงเพิ่มขึ้นต่อเนื่อง
เมื่อพิจารณาตามประเภทหนี้ พบว่า หนี้บัตรเครดิตมีสัดส่วนสูงสุด 55.1% รองลงมาเป็นสินเชื่อส่วนบุคคลเพื่อการอุปโภคบริโภค 45.8% และสินเชื่อยานพาหนะ 41.9% ขณะที่หนี้เพื่อประกอบธุรกิจอยู่ที่ 33.6% หนี้ที่อยู่อาศัย 27.2% และหนี้ในรูปแบบ Buy Now Pay Later อยู่ที่ 14.2% ภาพดังกล่าวสะท้อนว่าหนี้ที่เกี่ยวข้องกับการบริโภคและการเสริมสภาพคล่องในชีวิตประจำวันมีบทบาทเพิ่มมากขึ้นในโครงสร้างหนี้ของครัวเรือนไทย
สำหรับปัจจัยที่ทำให้ภาระหนี้เพิ่มขึ้นเมื่อเทียบกับช่วงเดียวกันของปีก่อน อันดับแรกคือ ภาระทางการเงินในครอบครัว 15.6% ตามด้วยรายได้ไม่เพียงพอกับรายจ่าย 15.5% ค่าครองชีพที่ปรับตัวสูงขึ้น 14.1% และเหตุจำเป็นต้องใช้เงินฉุกเฉินที่ไม่คาดคิด 11.8% นอกจากนี้ ยังมีปัจจัยจากการลงทุนเพื่อประกอบธุรกิจ การซื้อสินทรัพย์ และภาระการผ่อนสินค้า ซึ่งสะท้อนว่าครัวเรือนต้องบริหารรายจ่ายหลายด้านพร้อมกัน ภายใต้ข้อจำกัดด้านรายได้และสภาพคล่อง
อย่างไรก็ตาม ในด้านความสามารถในการชำระหนี้ พบว่า กลุ่มตัวอย่าง 73.1% ยังสามารถชำระหนี้ได้ตามกำหนด ขณะที่ 16.1% ระบุว่าสามารถชำระได้ภายในระยะเวลาไม่เกิน 6 เดือน อีก 8.9% สามารถชำระได้ภายใน 3 เดือน และ 1.9% ระบุว่าไม่สามารถชำระหนี้ได้ในปัจจุบัน แต่เมื่อมองย้อนหลังในช่วง 1 ปีที่ผ่านมา กลุ่มตัวอย่าง 67.5% เคยประสบปัญหาการขาดการผ่อนชำระหรือผิดนัดชำระ โดยมีสาเหตุสำคัญจากเหตุใช้เงินฉุกเฉิน รายได้ลดลง และภาวะเศรษฐกิจที่ไม่เอื้ออำนวย
หากพิจารณาวัตถุประสงค์การก่อหนี้ตามกลุ่มอาชีพ จะพบความแตกต่างที่สอดคล้องกับรูปแบบรายได้และภาระค่าใช้จ่ายของแต่ละกลุ่ม โดยกลุ่มข้าราชการและพนักงานเอกชนมีสัดส่วนหนี้บัตรเครดิตสูง ขณะที่เจ้าของกิจการมีการก่อหนี้เพื่อประกอบธุรกิจเป็นหลัก และเกษตรกรมีสัดส่วนสินเชื่อการเกษตรสูงสุด ส่วนกลุ่มรับจ้างมีการใช้สินเชื่อส่วนบุคคลเป็นวัตถุประสงค์หลัก สะท้อนให้เห็นว่าปัญหาหนี้ครัวเรือนมีความแตกต่างกันตามลักษณะอาชีพ จึงจำเป็นต้องมีมาตรการที่เหมาะสมกับแต่ละกลุ่มเป้าหมาย
ในมุมมองของประชาชน มาตรการที่จะช่วยแก้ไขปัญหาหนี้ครัวเรือนได้อย่างยั่งยืนมากที่สุด คือ การเพิ่มรายได้หรือยกระดับค่าจ้าง 20.7% รองลงมา ได้แก่ การให้ความรู้ด้านการเงินแก่ประชาชน 17.7% การปรับปรุงระบบประกันสังคมและ Social Safety Net 16.3% และการจัดโปรแกรมปรับโครงสร้างหนี้ 15.4% นอกจากนี้ กลุ่มตัวอย่างยังให้ความสำคัญกับการควบคุมอัตราดอกเบี้ยและค่าธรรมเนียม รวมถึงการควบคุมการโฆษณาผลิตภัณฑ์ทางการเงิน เพื่อช่วยลดความเสี่ยงจากการก่อหนี้เกินความสามารถในการชำระ
ผลสำรวจครั้งนี้สะท้อนว่า การแก้ไขปัญหาหนี้ครัวเรือนจำเป็นต้องดำเนินการควบคู่ทั้งในด้าน การเพิ่มรายได้ การลดภาระค่าครองชีพ การสร้างวินัยและความรู้ทางการเงิน ตลอดจนการปรับโครงสร้างหนี้ให้เหมาะสมกับศักยภาพของลูกหนี้ เพื่อให้ครัวเรือนสามารถบริหารภาระหนี้ได้อย่างมีประสิทธิภาพมากขึ้น และลดความเปราะบางทางการเงินในระยะยาว โดยเฉพาะในช่วงที่เศรษฐกิจและกำลังซื้อยังต้องเผชิญกับความไม่แน่นอนหลายด้าน